
Article · Finance & statistiques
WaVeFuse : débruiter puis combiner plusieurs échelles d'un indice
Une architecture qui sépare dynamique temporelle et structure multi-échelle pour prévoir des indices, avec une validation chronologique à lire avec prudence.
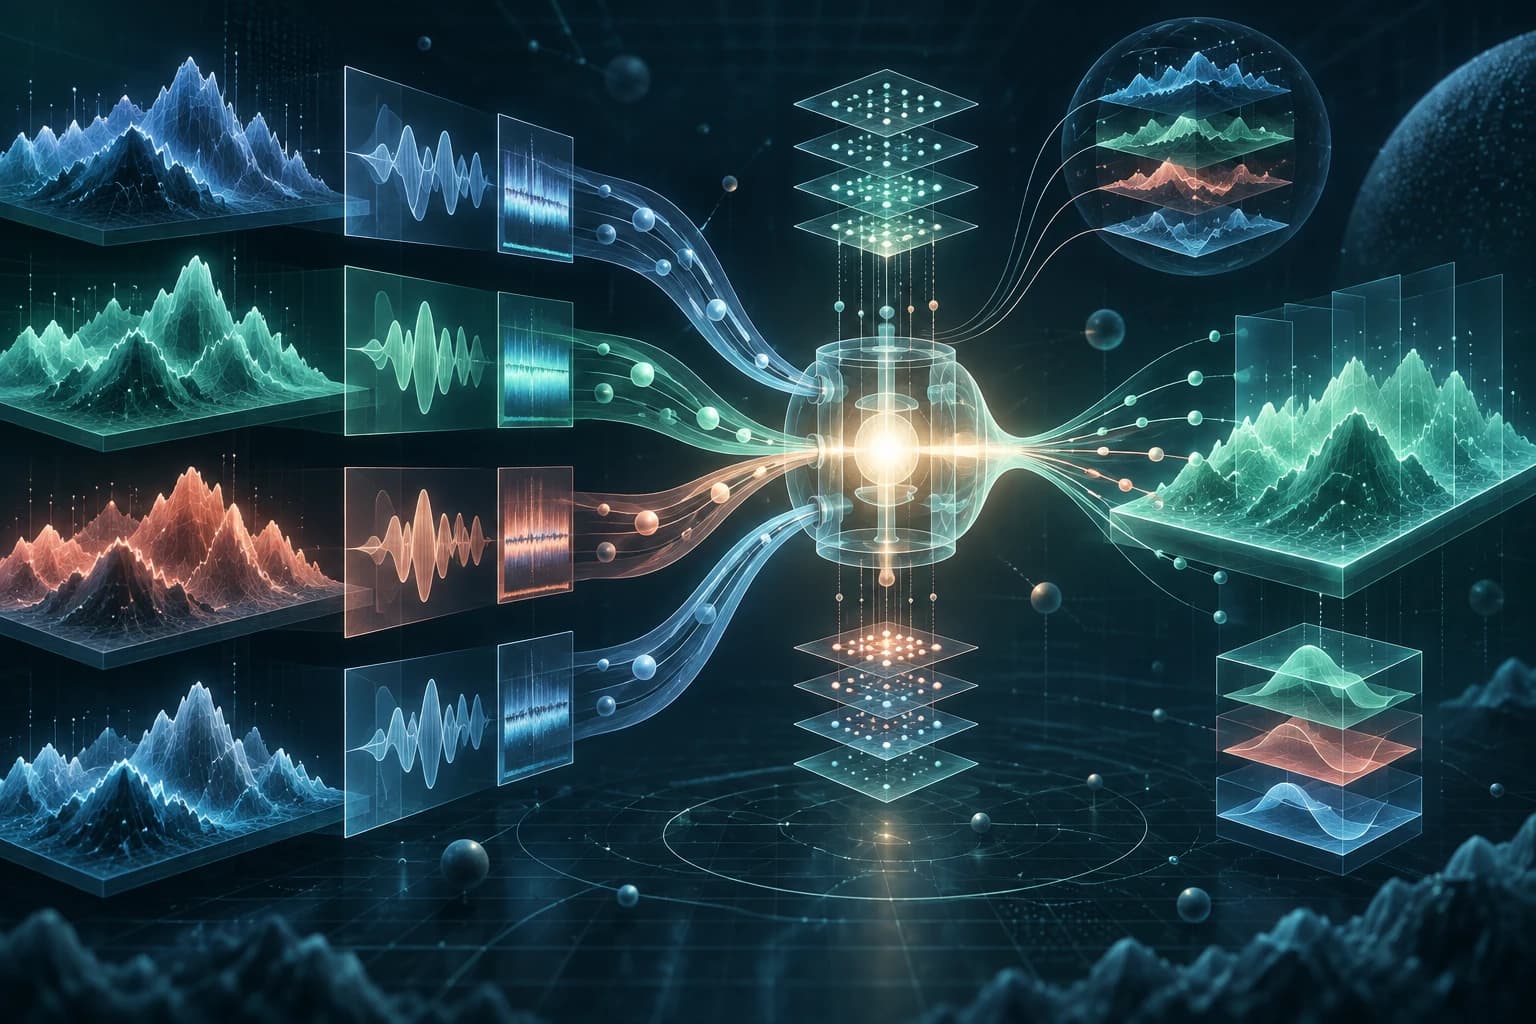
Trois sources de fragilité
Prévoir un indice à partir de données OHLCV ne consiste pas seulement à choisir un réseau plus profond. Le bruit présent dans les prix peut se propager aux indicateurs techniques ; une décomposition multi-échelle peut traiter de la même façon des canaux très différents ; et une fusion fixe peut rester inadaptée lorsque le régime de marché change. WaVeFuse, proposé par Aashish Bohra et Vivek Vijay, tente de traiter ces trois problèmes ensemble.
Le principe est de séparer deux représentations. Une branche CNN-BiLSTM travaille sur les séquences temporelles après débruitage. Une seconde branche applique une transformée en ondelettes continue, canal par canal, aux indicateurs dérivés, puis utilise un Transformer pour modéliser les dépendances entre échelles. Une porte de Vertical Attention Fusion apprend enfin à pondérer les deux branches.
Le pipeline décrit dans le preprint
Le prétraitement applique un débruitage Symlet-4 de niveau 2 avec seuillage doux fondé sur la MAD. Sept indicateurs à faible retard sont ensuite calculés sur les séries débruitées. La branche spectrale encode 32 échelles de la transformée de Morlet ; la branche temporelle conserve les dépendances de la fenêtre causale. Les représentations sont fusionnées avant la prédiction du prochain cours de clôture.
Les auteurs utilisent une validation walk-forward sur KOSPI, DAX, NYSE Composite et Russell 2000, sur la période 2010–2023, avec une année finale réservée au test. Cette organisation chronologique est importante : elle réduit le risque de mélanger des observations futures avec l'entraînement, sans supprimer les autres risques liés à la construction des variables ou au choix du seuil de décision.
Résultats rapportés
Dans le protocole présenté, WaVeFuse annonce un R² compris entre 0,81 et 0,96 et une précision directionnelle de 70,5 % à 78,3 %. Le papier rapporte aussi une baisse de MAE de 8,9 % à 20,2 % face à sept modèles de référence, avec des statistiques de Diebold–Mariano annoncées entre 4,62 et 10,38 et p < 0,001 face à XGBoost dans les comparaisons décrites.
Une ablation attribue une part importante de l'écart au débruitage et à l'encodage multi-échelle. Dans un backtest directionnel avec un coût de transaction de 10 points de base, le résumé annonce un Sharpe moyen de 3,69 sur les quatre marchés et un drawdown maximal de 7,5 % pendant le crash du Covid. Ce sont des résultats du protocole des auteurs, pas une estimation de rendement disponible pour un investisseur.
Interprétation éditoriale
L'idée intéressante est architecturale : la fusion ne suppose pas qu'une représentation temporelle ou spectrale soit toujours dominante. Elle laisse le modèle apprendre une pondération contextuelle. Cela peut guider une analyse de modèle, mais une attention élevée n'est pas une causalité économique. Les indicateurs restent des transformations des mêmes séries de prix et peuvent partager leurs biais.
Avant de reprendre ce résultat, il faudrait vérifier la disponibilité en temps réel des données, les révisions, la stabilité des gains par régime et la sensibilité aux frais, au slippage et aux règles d'exécution. Il faudrait aussi séparer clairement une performance de prévision d'une performance de portefeuille.
Limites et statut
Le papier étudie quatre indices, un horizon de prédiction et un protocole particulier. Le stress test détaillé de longue période est centré sur KOSPI ; l'extension à tous les indices demanderait d'autres expériences. Les métriques et le backtest peuvent être sensibles au choix des fenêtres, au seuil et aux hypothèses de coûts. Le document est un preprint ArXiv et ne constitue ni un conseil ni une promesse.
Sources
Aashish Bohra et Vivek Vijay, « WaVeFuse: Regime-Adaptive Equity Index Forecasting via Channel-Wise Wavelet Denoising and Vertical Attention Fusion », ArXiv 2609.14733v1 : résumé et preprint, PDF.